
眼下的楼市,早已经挥别了闭眼买房就能躺赢的时代。到了2026年,许多手里捏着两三套房的家庭,正面临着巨大的资产焦虑。
挂牌大半年毫无动静、租金收益一降再降,曾经账面上的纸面财富,如今却成了沉甸甸的负担。随着多地大力推行存量房收储与以旧换新政策,调控的重心已经彻底转向着力稳定和消化库存。
在这个大洗牌的背景下,那些依然死守陈旧经验的房主,往往面临着资产大幅缩水甚至断供的风险。对于拥有多套房产的家庭而言,今明两年是个极为关键的取舍窗口期。
如果不看清大局固执己见,损失的将是整个家庭的财富底盘。为了避免在这一轮大分化中掉队,务必牢记坚持3不做。
别慌着低价甩卖
先说第一个,别慌着把房子低价甩出去。
为什么说别慌着卖?因为现在的市场已经不是2021年那种一路下跌的状态了。
从2025年下半年开始,从中央到地方,房地产政策一个接一个地出,方向很明确,就是要让市场稳下来。

2026年6月份,全国有20个城市的新房价格环比上涨,比5月份多了4个。
一线城市已经连续四个月在涨,二线城市也开始分层企稳。
这不是说房价马上就要大涨了,而是说最恐慌的阶段可能已经过去了。
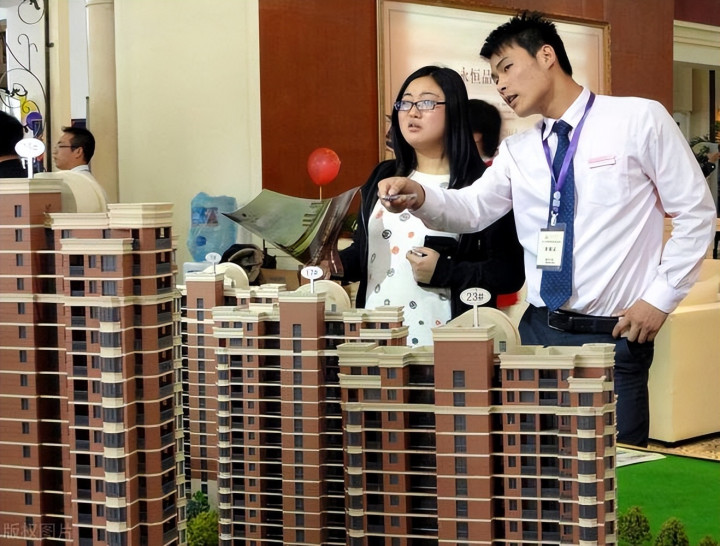
如果你手里的房子在一线城市或者强二线城市的核心地段,户型也不错,完全没必要急着低价处理。
可以先挂着,价格定得合理一点,慢慢卖,能卖个好价钱。
2026年7月上海二手房成交了2万多套,比去年同期多了两成,北京、深圳的成交量也在回升,核心城市的好房子确实不愁卖。
当然,不是所有房子都该捂着。
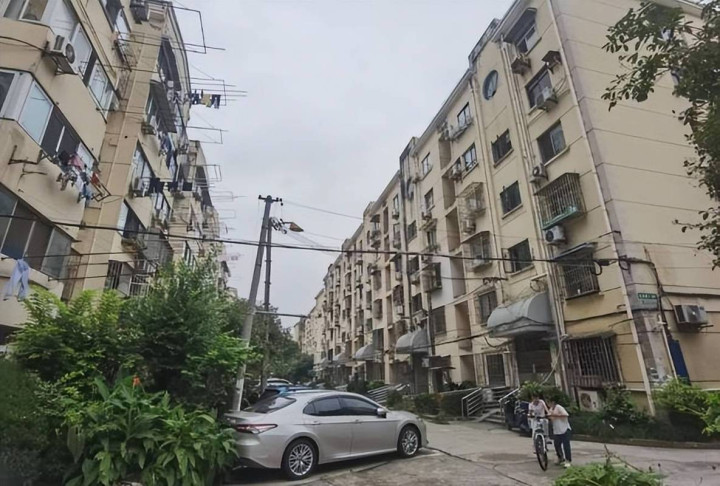
如果你手里的房子在三四线城市的远郊,或者是房龄超过20年的老破小,小区没有物业,周边也没有好学校好医院,那这类房子以后只会越来越难卖。
这种情况该果断处理,但也没必要比市场价低一大截去甩,正常挂牌,遇到合适的买家就出手。
我个人的看法是,现在卖房子最怕的就是情绪化。
听到一个坏消息就急着降价,听到一个好消息又觉得还能涨。
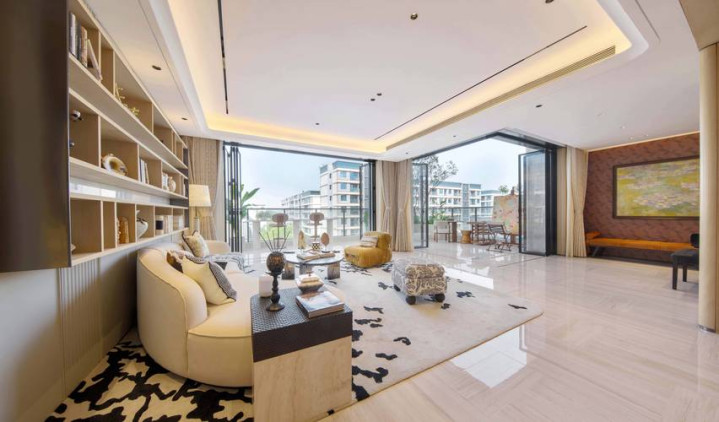
多套房家庭应该冷静下来,把手里每一套房子的情况理清楚,哪些可以留,哪些该处理,分清楚了再行动。
别再借钱加杠杆买房
第二个不做,是别再借钱加杠杆买房了。
过去二十多年,很多人靠买房发了财,其中一个重要原因就是加杠杆。
首付三成,从银行贷七成,房子涨了,赚的是全款的钱。
那时候房价年年涨,所以很多人觉得,买房就要多贷款,贷得越多赚得越多。
但现在情况变了。房价不涨了,很多地方还在跌。
你贷款买一套房,每年要还的利息是固定的,但房子的价值可能在缩水。
2025年全国二手房价格连跌了39个月,累计比最高点跌了大约17%。
一套200万的房子,跌17%就是34万没了,而你每年还的贷款利息可能就要七八万。
这一进一出,亏的不是一点半点。
更关键的是,现在很多家庭的收入增长也放缓了,房贷占家庭收入的比例越来越高,一旦收入出现波动,断供的风险就很大。
再说说租金。现在全国的租金回报率普遍在2%左右,一套200万的房子,一年租金大概4万块。
而银行三年期定期存款利率也有2%左右。也就是说,把房子租出去赚的钱,和把钱存银行赚的利息差不多,但房子还要操心维修、空置这些事,流动性还差。
有人可能会说,我手里有钱,不贷款,全款买行不行?
我的看法是,除非你是刚需自住,否则现在投资性买房真的要慎重。
你手里已经有两套以上房子了,再买一套,都是把更多的钱压在房子上。
而房子现在的变现能力很差,一套二手房从挂牌到成交,平均要好几个月,有些地方甚至挂一年都卖不掉。
所以今明两年,手里有多套房的家庭,真的别再想着加杠杆买房了。
手里的现金留着,比变成一堆卖不掉的房子踏实得多。
别把所有身家都押在房子上
第三个不做,是别把所有身家都押在房子上。
中国的老百姓,对房子有一种特别的感情。
觉得房子是最实在的东西,看得见摸得着,比股票基金靠谱。
过去这些年房价一路上涨,也确实证明了买房是最稳妥的投资方式。
所以很多家庭攒了钱就买房,家里的资产百分之八九十都是房子。
这种配置在房价上涨的时候没问题,房子越多越有钱。
但现在房价不涨了,甚至还在跌,问题就来了。
你手里的房子市值在缩水,想卖又卖不掉,每年还要交物业费、取暖费、维修费,房子空着还要承担折旧。
一套100平米的房子,一年物业费加取暖费就要五六千,三套房就是一两万,房子空着没人住,这些钱也是纯支出。
如果赶上房产税真的全面推开,多套房家庭每年还要额外交一笔税,持有成本就更高了。
上海和重庆的房产税试点已经延续到2031年。
上海的政策是人均60平方米以内免征,超过的部分要交税。
虽然现在税率不高,但这是一个信号。
以后如果房产税在更多城市推行,手里房子多的家庭,每年的持有成本肯定会增加。
三套房评估价各200万,按0.8%的税率算,一年就要交4.8万的税。
更重要的是,把所有钱都押在房子上,家庭的抗风险能力太差了。
房子不是现金,急用钱的时候不能马上变现。
现在二手房的成交周期普遍在三到六个月,有些位置不好的房子挂一年都没人问,真等钱用的时候,只能大幅降价才能快速出手,亏的还是自己。
2025年全国法拍房挂牌量同比增加了两成以上,其中不少就是因为房主资金链断裂,房子被强制拍卖,拍卖价格往往比市场价低很多。
所以我建议,手里有多套房的家庭,趁着现在市场还算稳定,好好梳理一下自己的资产配置。
把那些位置不好、升值潜力差、出租也困难的房子处理掉,换成现金或者其他更灵活的资产。
手里留够应急的钱,再考虑做一些稳健的理财。
写在最后
说了这么多,核心意思就一个:现在的房产市场,已经不是以前那个市场了。
手里有多套房的家庭,要认清现实,调整心态,该卖的卖,该留的留,该分散的分散。
别慌着低价甩卖,因为最恐慌的阶段可能已经过去了。
别再借钱加杠杆买房,因为房价不会再像以前那样年年涨了。
别把所有身家都押在房子上,因为房子多不等于手头有钱,合理配置资产才能睡得踏实。
今明两年,是房产市场的一个关键过渡期。稳住心态,理性决策,比什么都重要。
惠融配资提示:文章来自网络,不代表本站观点。